

Antonio Filosa, amministratore delegato di Stellantis, non si può dividere in due biografie a confronto. Ma non mi sarei stupito se Plutarco, il celebre storico e filosofo greco di “Vite parallele”, fosse riuscito a combinare. Filosa si presta, e non solo per la sua bella biografia professionale – ingegnere di Castellamare di Stabia, eroe di Fiat Chrysler in Sudamerica poi sbarcato in Nordamerica e aspirante eroe dei due mondi con l’obiettivo di salvare Stellantis in Europa. Come a Garibaldi, serve tutto, compresi uno spingere forte su marketing e comunicazione o intervenire di persona al prossimo Salone dell’auto di Parigi, il Mondial.
Filosa si presta quando sostiene che il mondo è diviso in due parti: “Una sono gli Stati Uniti, e poi c’è il resto del mondo”. Il riferimento, immagino, è alle diverse normative sui mercati, molte delle quali legate alla geopolitica. Ma anche specchio della risposta alla crisi di Stellantis e della execution del piano chiamato Fastlane 2030.
Filosa, in effetti, ha vite parallele. La prima nelle Americhe, con il sud che tiene nel cuore e con il nord che tiene nel portafoglio, rigonfio di utili da suv e pick up con cui oliare la macchina inceppata di Stellantis. Guida da circa 15 mesi il gruppo e ha capito che da questa parte dell’Atlantico c’è soltanto l’amministrazione Trump a turbare il sonno di chi fa industria, costretta a rifare i conti ogni volta che si parla di elettrico, di dazi e di investimenti per riallocazione di produzioni dal Messico o dal Canada.
La seconda vita di Filosa è in quel “resto del mondo”, davvero altro mettendo insieme Europa e Cina.
L’Europa di Stellantis è un gran mal di testa, nonostante qualche segnale positivo. Margine negativo e perdita operativa nel primo semestre 2026, più vendite ma ricavi lì, JP Morgan che declassa il titolo perché “legge” tempi molto lunghi per una risalita. E Filosa che fa? Ci dice fidatevi, l’Europa è nel cuore. Le fabbriche di Stellantis sono fortemente sottoutilizzate? Condivide alcune linee con il socio Leapmotor e prossimamente con l’alleato Dongfeng, acquisisce la loro tecnologia. Riempie i vuoti e accorcia i tempi.
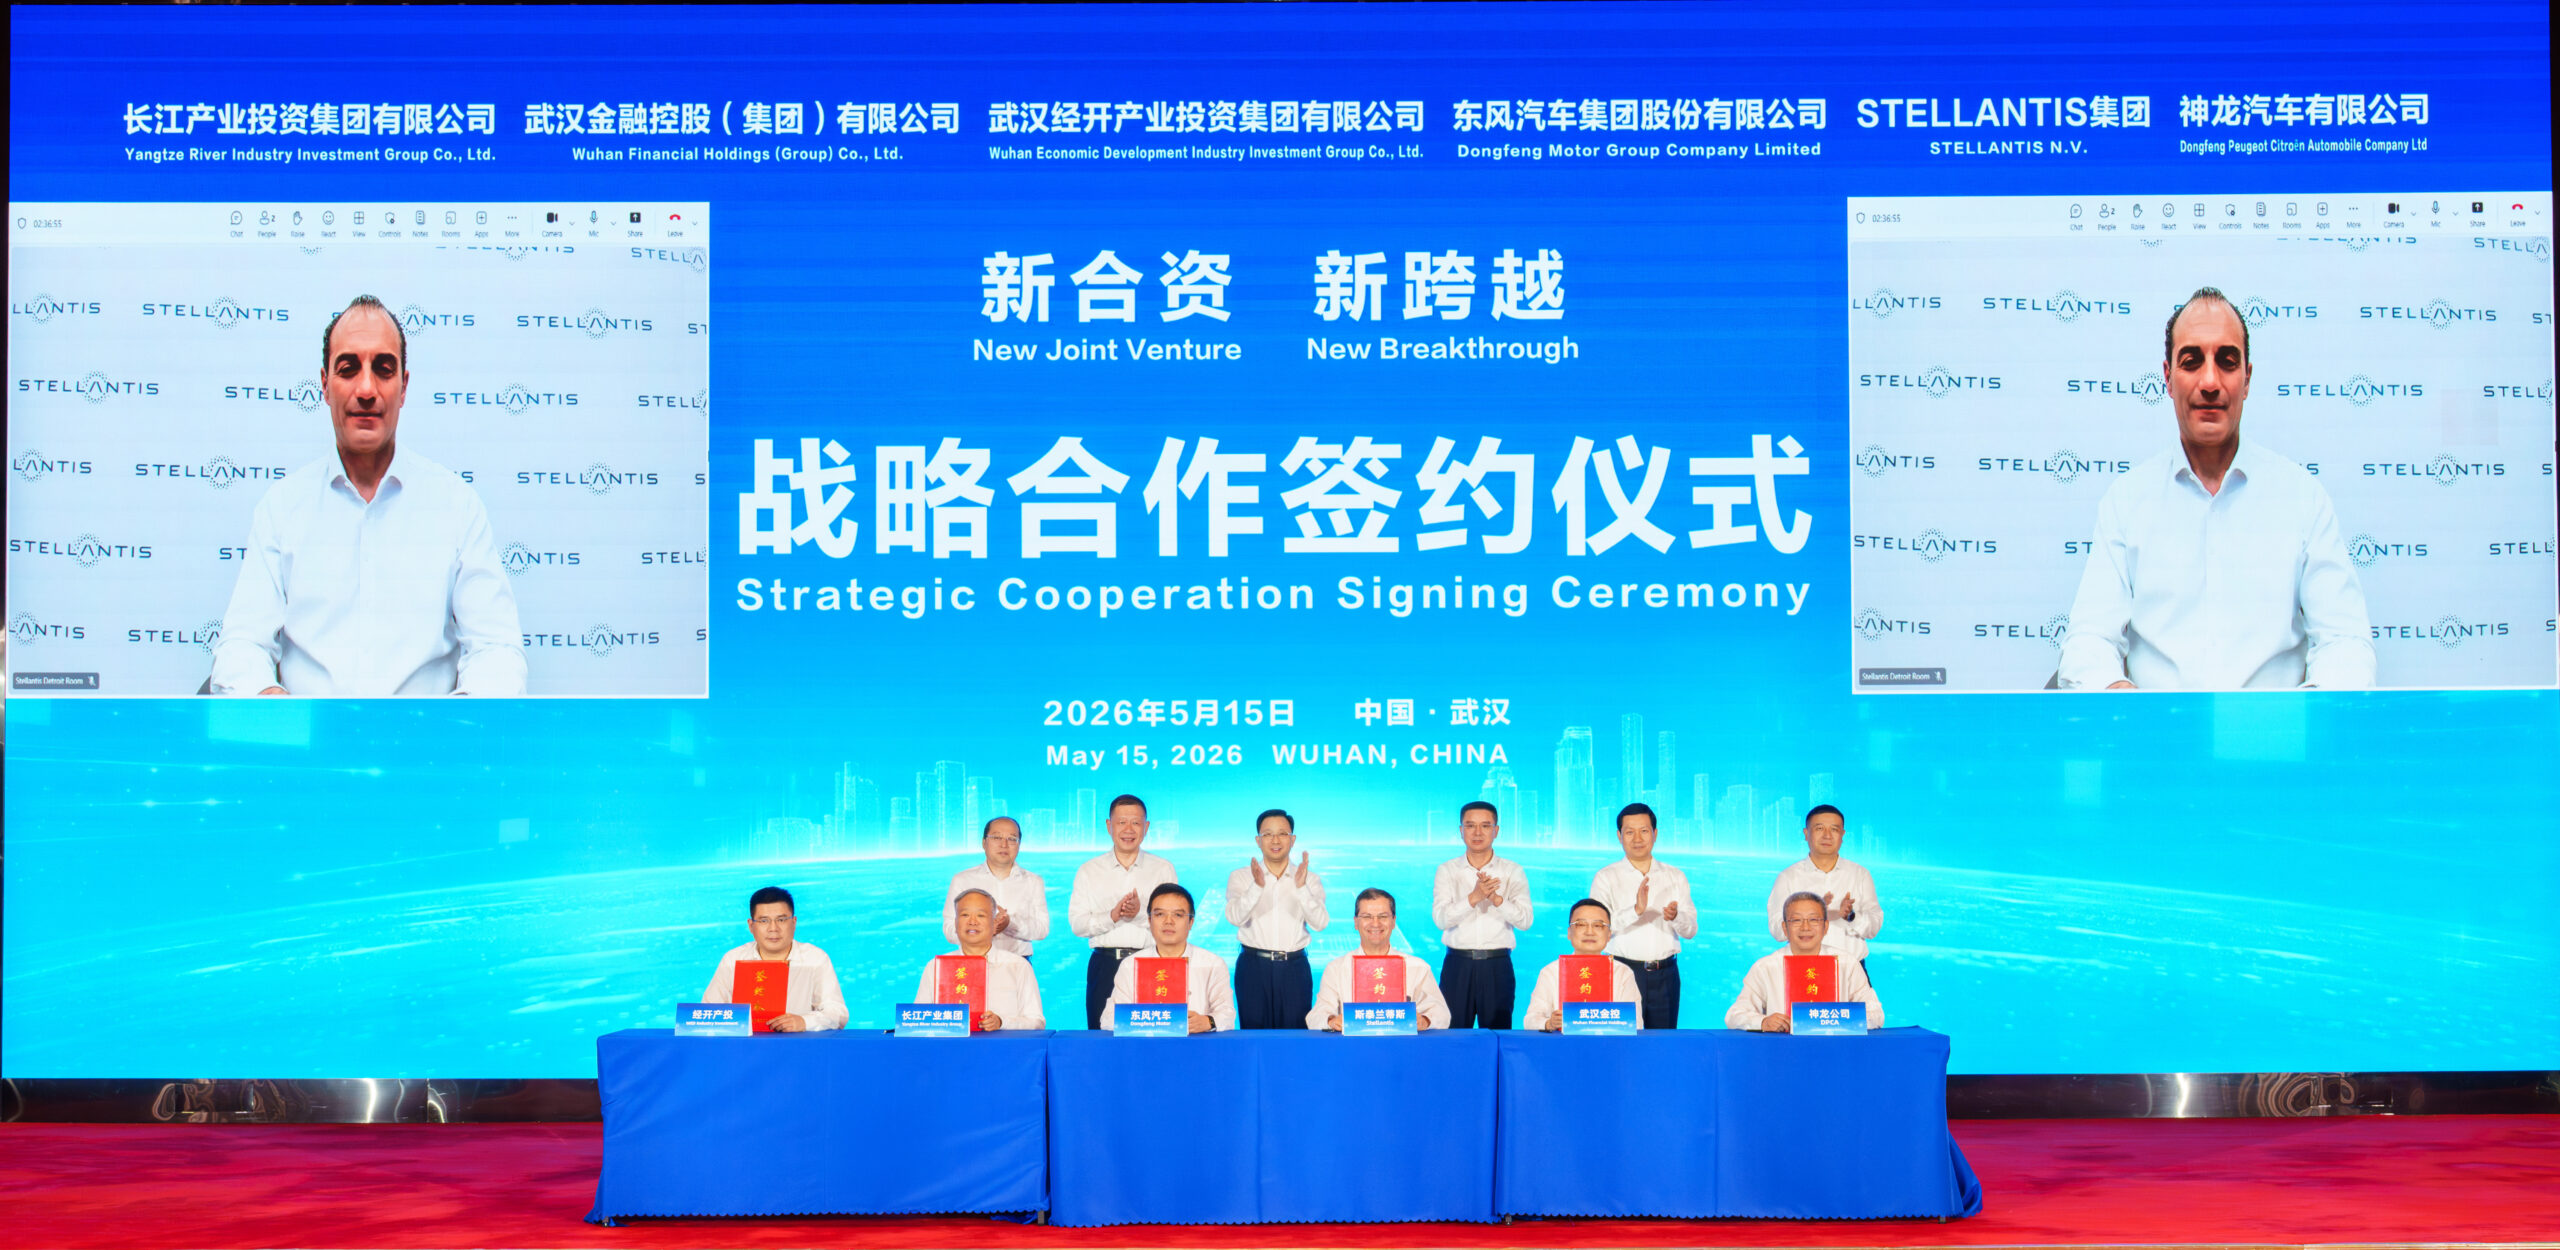
La Cina di Stellantis per Filosa non sembra più, invece, un assillante problema di mercato, come lo è stato per i suoi predecessori. Qui Sergio Marchionne e Carlos Tavares hanno perso miliardi, prima che li perdessero oggi quasi tutti i boss di marchi stranieri operanti in joint venture. La Cina di Filosa è il laboratorio tecnologico dove andare a comprare, come in un suq, quel che manca per restare competitivi nell’auto definita dal software e nella produzione intelligente. Al più, dove andare a costruire in condivisione con gruppi locali, come l‘intesa con Dongfeng per assembleare Jeep e Peugeot a costi minori. E un giorno, magari esportare a prezzi concorrenziali.
Coincidenza vuole che, insieme all’allegra invasione di Stellantis al Mondial e alle chiacchiere su Plutarco, mi accorga del ferragostano Gartner Digital Automaker Index 2026, società di livello mondiale che ogni anno rilascia analisi e pagelle sui primi 24 costruttori per tecnologia e organizzazione interna. Tutto in 9 categorie, dall’elettrificazione all’intelligenza artificiale alla cultura aziendale.
Vabbè, per Gartner nei primi 10 c’è Tesla al vertice come al solito, 6 gruppi cinesi, altri 2 americani (Rivian e Lucid, non Detroit) e, al decimo posto, l’unico costruttore tradizionale di auto, il gruppo Hyundai-Kia. Onore ai coreani.
Per Gartner, Stellantis è penultimo insieme a Nissan e davanti a Mazda. Perché? Perché nella corsa al software, e semplifico, Stellantis compra tecnologie e competenze invece di svilupparle in proprio. Vite parallele, nemmeno Plutarco garantirebbe un risultato.


